出品:新浪财经上市公司接头院kaiyun官方网站 作家:光心 2026年2月5日,天龙股份收购及增资苏州毫米波的事项再次收到上交所问询。 前次监管函主要暄和方针公司的业务质料与作价合感性,而这次则对收购来去可能存在的利益运输发起拷问。 监管对此有所疑虑亦然理所天然,苏州毫米波连年吃亏、净钞票为负,如斯质地给出3.23亿元的投前估值,其溢价确凿不小。 此外,在这次并购案中还出现一些疑窦,比如方针公司外部财务投资东谈主“折价”出售股权、事迹对赌条件建立复杂但本色着力却略显微弱、首期增资款一泰半将流
出品:新浪财经上市公司接头院kaiyun官方网站
作家:光心
2026年2月5日,天龙股份收购及增资苏州毫米波的事项再次收到上交所问询。
前次监管函主要暄和方针公司的业务质料与作价合感性,而这次则对收购来去可能存在的利益运输发起拷问。
监管对此有所疑虑亦然理所天然,苏州毫米波连年吃亏、净钞票为负,如斯质地给出3.23亿元的投前估值,其溢价确凿不小。
此外,在这次并购案中还出现一些疑窦,比如方针公司外部财务投资东谈主“折价”出售股权、事迹对赌条件建立复杂但本色着力却略显微弱、首期增资款一泰半将流向出资东谈主控股鼓舞等,这些看似有悖商场常理的事件是否具备合感性?还有待天龙股份给出修起。
方针公司净钞票为负且捏续吃亏 业务放量依赖单一大客户
从财务角度来看,方针公司约略并不具备较大的投资眩惑力,“负钞票”、“捏续吃亏”等负面标签缠身。
2024年及2025年前三季度(下称“解说期内”),苏州毫米波的净利润辩别为-5921.08万元、-4358.69万元,捏续吃亏下公司净钞票已然转负,同期净钞票领域辩别为2154.29万元、-1957.23万元。
苏州毫米波的利润分解与其所处行业的业务特征关联。
一方面,毫米波雷达行业具有海外巨头把持、国内花式分布的特色,其业务放量极猛进程上依赖与下流大客户的关系绑定。
据QYResearch访问,2024年Bosch、Continental、Denso、Hella、Veoneer天下前五大供应商占据69%的商场份额,留给国内厂商的空间较小。
而与此同期,中国毫米波雷达商场的参与者又较多,苏州毫米波不仅要与森斯泰克这种专注雷达传感器的同行竞争,也需要预防德赛西威这种汽车电子Tier1、华为这种跨界科技巨头的本领超车。
在这种情形下,怎么切入下流大客户的供应链体系并守住大供应商地位成为维生的关键,而苏州毫米波的业务放量关键在于其与奇瑞汽车的谐和关系。
2024年,苏州毫米波入手为奇瑞汽车旗下的icar品牌提供小批量77GHz4D毫米波雷达SOP居品,往日该居品收入仅有21.03万元。而2025年前三季度,该居品入手领域化量产,对应收入达1968.64万元,占当期收入的比例高达58%。
另一方面,毫米波雷达行业当作制造业,存在着显赫的领域效应。刻下苏州毫米波还处于销售起量的初期,且比年又出现“缺芯潮”,导致公司当下成本较高,毛利率分解欠安。
2024年、2025年前三季度,苏州毫米波毛利率辩别为-20.75%、-20.82%。
在该买卖模子下,若后续苏州毫米波与奇瑞汽车的谐和进展不足预期,领域效应未能依期开释,则将带来较高的捏续吃亏风险,这约略意味着苏州毫米波的买卖出路过于依赖单一大客户的居品分解。
再计议2025年三季度方针公司净钞票领域已然转负,收受天龙股份1亿元增资后或将转正为8000万元控制,该数值低于解说期内一年又三个季度的吃亏总数。天然这次增资不错为苏州毫米波“续命”,但如果其业务无法快速完毕买卖考据,那留给它的时刻也将相配有限。
外部投资东谈主“折价”退出拷问公司出路 多项条件或潜伏中小鼓舞利益风险
值得防护的是,这次来去通过外部鼓舞转让、实控东谈主转让、增资三种方式获取股权,其中存在着互异化订价。
其中,外部鼓舞转让股权对应的估值为4.46亿元,实控东谈主转让及增资获取的股权对应估值为2.00亿元。该估值水平远低于2024年7月方针公司B+轮6.5亿元的估值,且外部鼓舞的股权转让和此前的开动商定还存在着“折价”平静。
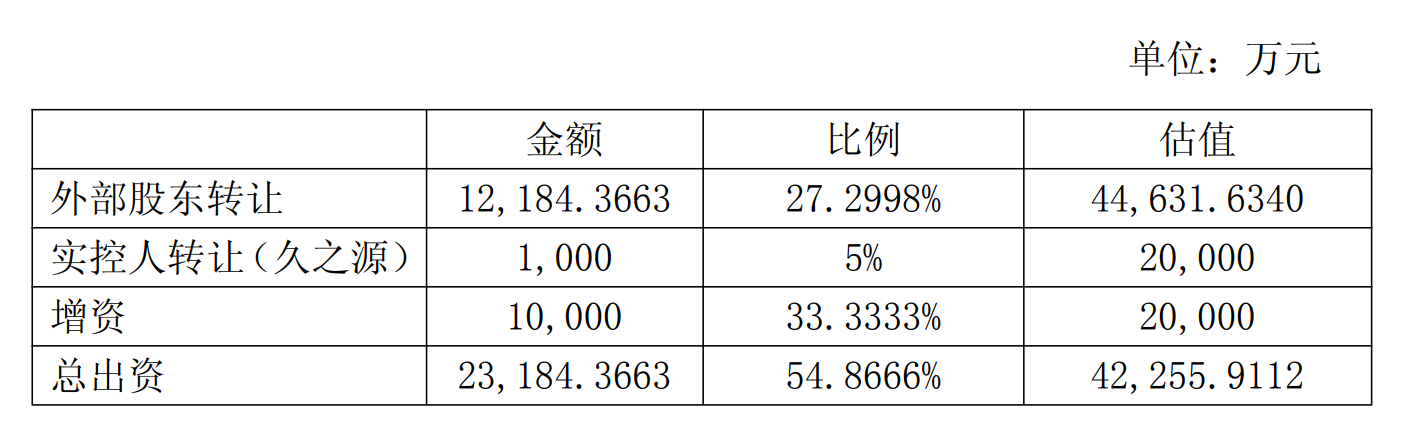
据天龙股份公告,本次来去中外部财务投资东谈主鼓舞的对价主如果证据鼓舞投资时刻、金额,按照年化4.5%的利息打算得出。而证据这些财务投资东谈主入股时曾订立的增资合同商定,如未完成相应事迹承诺或上市,苏州豪米触及控股鼓舞需要按照8%的利率进行回购。
也即是说,在这次来去中,外部鼓舞礼聘比此前承诺利率更低的利率退出。天龙股份示意,这是由于外部鼓舞“计议到苏州豪米波按当今筹划数据及国内老本商场环境,短期内寂寥上市可能性较低,同期计议投资周期及方针公司后续融资会产生握住稀释股权推高成本的风险”。
鼓舞的折价退挪动作未免使商场对苏州豪米波的业务出路产生怀疑。在最新一轮问询中,上交所要求天龙股份确认外部鼓舞以低利率退出的原因、是否存在未表示的敛迹条件及协商衰弱、是否是基于业务负面预期及事迹承诺完毕可能性的严慎判断,同期确认各级投资者与上市公司及关连方的关联情况、外部鼓舞退出经过中是否存在利益运输。
此外,在这次来去中,以下几个条件或也存在着毁伤中小鼓舞利益的风险:
一是事迹承诺约略过于宽松。2月4日,天龙股份董事会容许签署《苏州豪米波本领有限公司增资合同之补充合同》,对事迹对赌合同进行细化。
该合同要求方针公司于2026年度到2029年度累计完毕营收12亿元、累计完毕净利润0.48亿元,四年利润指标仅为这次并购出资额的1/5。
此外,事迹赔偿的触发条件与赔偿金额也相对宽松。证据方针公司的事迹分解打算分数,当分数低于80分,事迹承诺方才会提供赔偿。且事迹承诺方的现款赔偿义务以1000万元为上限,超出部分由其捏有的方针公司剩余股权进行赔偿。
值得防护的是,1000万元正是实控东谈主转让股权的对价,即假定后续事迹暴雷,方针公司独创东谈主在现款赔偿方面也仅畸形于退转头往款,而从始至终未确凿承担现款流出风险。
天龙股份成心增设条件,在相对复杂的触发条件与赔偿决策背后,其本色敛迹力却略显微弱。其背后动因,是为所收购钞票提供实打实的事迹保险?仍是出于监管和公关需求?
二是首期增资款存在着用途敛迹。证据商定,天龙股份支付的首期增资款将以借款归还神气流向浙江安泰,尔后者亦然天龙股份的控股鼓舞。
证据天龙股份的支付安排,其筹画先支付增资款的50%,即5000万元,其中2800万元用于归还浙江安泰的借款,余下2200万元。方针公司完成交割后的5各职责日内,天龙股份再支付余下5000万元增资款。
从老本结构的角度来看,该条件安排是否意味着天龙股份但愿先保险控股鼓舞当作债权东谈主的利益?而还债形成的流动性风险,则要天龙股份背后的盛大股民帮衬摊派?
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:公司不雅察kaiyun官方网站